PayPal
- 79.57KAvaliações
- 3,1
- Desenvolvedor
- PayPal Mobile
- Lançado
- Unknown
Capturas de tela
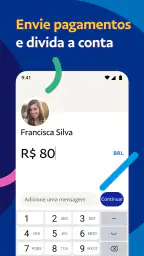
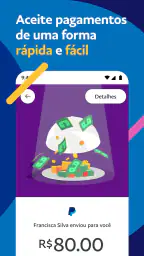
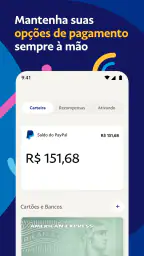
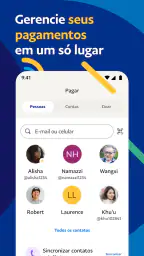
Na minha primeira semana com o PayPal, a impressão mais forte foi a de uma carteira digital feita para resolver pagamentos sem transformar cada tarefa em uma pequena operação bancária. O aplicativo, desenvolvido pela PayPal Mobile, pertence à categoria de finanças e é gratuito, o que facilita testar seus recursos sem compromisso inicial. A proposta é simples: enviar e receber pagamentos com rapidez e segurança, mantendo essas movimentações reunidas em um só lugar.
O que torna a experiência interessante logo de início é a familiaridade do fluxo. Em vez de depender de uma troca de dados bancários a cada pagamento, eu consigo procurar o destinatário dentro do próprio serviço e conferir a operação antes de concluir. Para quem já recebe cobranças, divide despesas ou compra em lojas que aceitam PayPal, essa redução de etapas pode ser mais importante do que uma tela cheia de funções extras.
O aplicativo tem classificação livre e funciona em aparelhos com Android a partir da versão 8.0. A versão atual é a 10.13.0. Esses detalhes importam para quem usa um celular mais antigo: não é preciso ter um aparelho recente para experimentar o serviço, embora a qualidade geral também dependa do desempenho, da conexão e da versão do sistema instalada no telefone.
O que muda depois da primeira semana
O encanto inicial de um aplicativo financeiro costuma vir da novidade, mas pagamentos digitais só continuam instalados quando resolvem uma necessidade recorrente. No caso do PayPal, o valor aparece principalmente quando eu tenho contatos, serviços ou lojas que já utilizam a plataforma. Se ninguém ao meu redor aceita ou usa o serviço, ele passa a ser apenas mais uma carteira no celular, e a conveniência diminui bastante.
Um cenário cotidiano ajuda a entender isso. Imagine que eu precise pagar uma assinatura digital ou enviar dinheiro a alguém que mora em outra cidade. Em vez de pedir dados bancários, confirmar agência e conta e depois encaminhar o comprovante, posso usar o contato correspondente no PayPal, revisar o destinatário e acompanhar o resultado da operação no próprio aplicativo. Essa praticidade não elimina a necessidade de atenção, mas reduz a fricção de tarefas que se repetem.
Também vejo utilidade para pequenos prestadores de serviço e pessoas que vendem ocasionalmente pela internet. Receber por uma plataforma conhecida pode ser mais confortável para o cliente do que compartilhar informações bancárias diretamente. Para o vendedor, porém, a vantagem depende do perfil de quem compra e das condições aplicadas à operação. Por isso, eu não trataria o PayPal como substituto automático de uma conta bancária ou de uma solução profissional de cobrança.
Uma dica que considero especialmente importante é separar conveniência de confiança. Antes de confirmar qualquer envio, eu verificaria cuidadosamente o nome ou identificador do destinatário, o valor e a finalidade. A rapidez do processo é justamente o motivo para não agir no automático. Em aplicativos financeiros, uma tela simples pode dar a sensação de que a decisão também é simples, quando na verdade o pagamento pode ser difícil de reverter dependendo da situação.
Outro hábito útil é abrir o histórico depois de uma sequência de movimentações. Não basta lembrar que o pagamento foi feito; eu conferiria se ele aparece corretamente, se o destinatário é o esperado e se o saldo ou registro da conta corresponde ao que aconteceu. Esse pequeno ritual ajuda a detectar enganos cedo e transforma o aplicativo em uma ferramenta de controle, não apenas em um botão para enviar dinheiro.
A escala do serviço também pesa na decisão. O PayPal reúne mais de 100 milhões de instalações e tem cerca de 3,7 milhões de avaliações, com média de 3,1. Esses números sugerem uma presença ampla e uma base de uso bastante variada, mas não significam que todos terão a mesma experiência. Uma média moderada é um lembrete para não confundir popularidade com funcionamento perfeito em todos os celulares, contas e tipos de transação.
Para quem a rotina realmente melhora
Eu recomendaria o aplicativo a quem faz pagamentos digitais com frequência e encontra aceitação real do PayPal no seu dia a dia. Ele faz mais sentido para quem compra em serviços compatíveis, envia dinheiro para pessoas que já usam a plataforma ou precisa de uma alternativa conhecida para receber pagamentos. Nesses casos, o ganho não está em uma função isolada, mas na repetição de um fluxo que deixa de exigir novas instruções a cada vez.
Também pode ser uma escolha razoável para quem prefere não espalhar os dados bancários em todas as interações online. Isso não torna uma transação automaticamente segura, nem dispensa a verificação do destinatário, mas cria uma camada intermediária que algumas pessoas consideram mais confortável. Eu usaria essa vantagem como critério de conveniência, não como promessa absoluta de proteção.
Por outro lado, eu não instalaria o PayPal apenas porque ele é conhecido. Se a maior parte dos meus pagamentos já funciona melhor por transferência instantânea, cartão ou uma carteira integrada ao banco que uso, adicionar outro aplicativo pode aumentar a confusão. Cada conta extra exige atenção, atualização e conferência. Para quem realiza poucas transações digitais, a alternativa já presente no banco talvez seja mais direta.
O valor mês a mês depende do ecossistema
Depois que a novidade passa, o aplicativo precisa provar que merece continuar no celular. Minha avaliação é que ele consegue isso quando ocupa uma função clara: ser o caminho habitual para determinados pagamentos e recebimentos. Se eu preciso abrir o PayPal várias vezes ao mês para as mesmas tarefas, a instalação deixa de parecer redundante. Se passo semanas sem encontrar uma situação compatível, a utilidade se torna ocasional.
Essa dependência do ecossistema é uma das principais diferenças em relação a alternativas mais universais. Uma transferência pelo aplicativo do banco pode ser mais conveniente quando o destinatário já está cadastrado e o dinheiro precisa chegar diretamente à conta. O cartão costuma ser mais aceito em compras presenciais e online. Uma carteira do próprio sistema operacional pode ganhar por estar integrada ao aparelho. O PayPal se destaca quando o comerciante ou a pessoa do outro lado já o escolheu como meio de pagamento.
Por isso, eu não compararia apenas o número de botões ou a aparência das telas. A pergunta prática é: em quais situações reais eu usaria cada opção? Para uma compra recorrente em um serviço que aceita PayPal, ele pode ser a escolha mais cômoda. Para dividir uma conta entre amigos que usam outra solução, insistir nele pode criar mais trabalho. A melhor ferramenta muda conforme o destinatário, o estabelecimento e a urgência.
Um uso menos óbvio é manter o histórico do PayPal como uma referência separada para determinados pagamentos. Quando eu concentro uma categoria de operações na mesma plataforma, fica mais fácil reconhecer o contexto de uma cobrança posteriormente, em vez de procurar entre todas as movimentações da conta principal. Isso não substitui uma planilha ou o controle financeiro completo, mas pode ajudar quem quer distinguir compras digitais de despesas do cotidiano.
Há também um trade-off importante: centralizar pagamentos simplifica a rotina, mas cria dependência. Se eu acostumo todos os meus contatos a uma única plataforma, qualquer problema de acesso, cadastro ou compatibilidade pode interromper o fluxo. Minha recomendação é manter uma alternativa conhecida para situações urgentes, sem transformar o PayPal em único caminho para movimentar dinheiro.
Manutenção: o trabalho que aparece depois da instalação
O aplicativo é gratuito, mas isso não significa que seu uso seja completamente sem custo ou sem responsabilidades. A gratuidade facilita o acesso ao serviço, enquanto as condições concretas podem variar conforme o tipo de operação, o país, a conversão envolvida e a relação entre as partes. Eu sempre conferiria os detalhes exibidos antes de confirmar um pagamento ou recebimento, especialmente quando há valores relevantes.
Manter uma conta financeira exige mais cuidado do que manter um aplicativo comum. Eu usaria uma senha exclusiva, evitaria deixar a sessão aberta em aparelhos compartilhados e manteria o sistema do celular atualizado. Também prestaria atenção a mensagens que tentem imitar comunicações do serviço. Um aplicativo legítimo não impede que alguém seja enganado fora dele, principalmente quando o usuário é levado a agir com pressa.
Outro ponto de manutenção é revisar os dados de contato e os meios de pagamento associados à conta. Um cartão vencido, uma conta que deixou de ser usada ou um endereço antigo pode transformar uma tarefa simples em uma sequência de tentativas frustradas. Fazer essa revisão de tempos em tempos é menos empolgante do que enviar dinheiro, mas reduz a chance de descobrir o problema justamente quando o pagamento é urgente.
Eu também manteria notificações sob controle. Alertas de movimentação podem ser úteis para acompanhar a conta, mas uma quantidade excessiva de avisos pode fazer com que eu ignore justamente uma atividade importante. A melhor configuração é aquela que me permite perceber pagamentos e recebimentos relevantes sem transformar cada notificação em ruído. Como essa preferência varia, vale ajustar o aparelho e o aplicativo depois de alguns dias de uso.
A compatibilidade com Android 8.0 amplia o alcance para aparelhos que não são novos, mas usuários de celulares antigos ainda devem observar desempenho e espaço disponível. Um aplicativo financeiro precisa abrir de forma confiável e exibir informações sem travamentos. Se o telefone já apresenta lentidão em tarefas básicas, a experiência pode ser menos confortável, mesmo que o sistema atenda ao requisito mínimo.
Onde a experiência começa a cansar
A primeira fonte de fadiga é ter mais uma identidade financeira para administrar. Pessoas que já usam banco, cartão, carteira digital e aplicativos de compras podem achar que o PayPal acrescenta uma camada desnecessária. O benefício só compensa quando existe uma vantagem concreta, como um destinatário que prefere a plataforma ou uma loja em que ela torna o pagamento mais simples.
A segunda é a necessidade de conferir tudo com atenção. O fluxo pode parecer rápido, mas rapidez não deve ser confundida com automatismo. Um contato salvo com nome parecido, uma compra em moeda diferente ou uma cobrança inesperada pode exigir uma pausa para leitura. Eu considero essa conferência um requisito permanente, não um detalhe da primeira utilização.
A terceira é a diferença entre receber dinheiro e ter acesso imediato a ele nas condições que eu esperava. O aplicativo pode organizar a movimentação, mas a utilidade final depende do destino do valor, do método escolhido e das regras aplicáveis à operação. Quem precisa de disponibilidade imediata e previsível deve comparar o PayPal com a transferência bancária ou outra opção antes de adotar o serviço como padrão.
A avaliação média de 3,1, acompanhada por aproximadamente 80 mil comentários escritos, também merece ser lida com equilíbrio. Ela não prova que o aplicativo seja ruim, mas indica que há experiências variadas e que a satisfação não é uniforme. Eu interpretaria esse sinal como motivo para começar com operações pequenas, entender o fluxo e só depois decidir se ele merece um papel maior na minha rotina.
O suporte e a resolução de problemas também entram nessa conta. Quando tudo funciona, a interface simples é suficiente. Quando uma operação exige esclarecimento, o usuário precisa estar preparado para reunir informações, conferir o histórico e explicar exatamente o que aconteceu. Por isso, eu guardaria os registros das transações importantes e evitaria apagar mensagens ou comprovantes antes de ter certeza de que a operação foi concluída.
O veredito para uso prolongado
Na minha opinião, o PayPal merece espaço duradouro no celular quando existe uma rede de uso ao redor dele. Para quem compra, recebe ou envia pagamentos por essa plataforma com frequência, a conveniência acumulada mês após mês pode superar a desvantagem de manter mais uma conta financeira. O aplicativo é gratuito, tem classificação livre e atende desde usuários de versões mais antigas do Android, o que torna o teste inicial acessível.
Eu não o trataria como solução universal. Para transferências entre pessoas que já utilizam o aplicativo do banco, para pagamentos presenciais ou para quem busca centralizar toda a vida financeira em uma só instituição, outra alternativa pode ser mais eficiente. O PayPal é melhor entendido como uma ponte: ele conecta pagamentos e recebimentos em situações específicas, em vez de substituir todas as ferramentas financeiras.
Minha recomendação final é começar com um objetivo claro. Escolha uma compra, recebimento ou envio que realmente se beneficie da plataforma, confira cuidadosamente os dados e observe se o processo se repete sem atrito. Se, depois disso, o aplicativo economizar tempo e reduzir a troca de informações no seu cotidiano, ele terá conquistado uma função legítima. Se apenas duplicar recursos que você já usa, desinstalar ou deixá-lo de lado será uma decisão perfeitamente razoável.
O verdadeiro teste do PayPal não é a primeira transação, mas a utilidade que permanece quando a novidade desaparece. Para mim, ele passa nesse teste de forma condicional: é prático, conhecido e relevante em um ecossistema compatível, mas exige manutenção, atenção e uma razão recorrente para continuar instalado. Quem entende esse limite tende a aproveitá-lo melhor e a evitar a frustração de esperar que uma carteira digital resolva problemas que pertencem ao banco, ao cartão ou ao próprio controle financeiro.
Destaques
- Pagamentos online com ampla aceitação em lojas e serviços.
- Transferências internacionais disponíveis em diversos países.
- Proteção ao comprador em compras elegíveis.
- Aplicativo permite acompanhar transações em tempo real.
- Integração prática com cartões e contas bancárias.
Limitações
- Algumas operações estão sujeitas a tarifas elevadas.
- Conversão de moeda pode incluir taxas adicionais.
- Contas podem passar por análises e bloqueios temporários.
- Nem todos os vendedores aceitam pagamentos pelo PayPal.
- O suporte pode demorar em casos mais complexos.
Perguntas frequentes
O que é o PayPal e para que ele serve?
O PayPal é uma carteira digital e plataforma de pagamentos que permite enviar e receber dinheiro, pagar compras em sites e aplicativos e, em alguns casos, cobrar clientes. Depois de criar uma conta, você pode adicionar cartões ou uma conta bancária compatível. O serviço funciona como intermediário, evitando que você precise informar os dados do cartão diretamente a cada loja.
O PayPal é seguro para fazer pagamentos e transferências?
O PayPal utiliza recursos de segurança, como criptografia, monitoramento de transações e autenticação em determinadas situações, para ajudar a proteger a conta. Ainda assim, nenhum serviço é totalmente imune a golpes. Recomendo ativar a verificação em duas etapas, usar uma senha exclusiva e conferir cuidadosamente e-mails, links, destinatários e solicitações de pagamento antes de confirmar qualquer operação.
É necessário ter cartão de crédito para usar o PayPal?
Não necessariamente. Dependendo do país, da função utilizada e das opções disponíveis na sua conta, é possível vincular cartão de crédito, cartão de débito ou conta bancária. Entretanto, alguns pagamentos, saques e transferências podem exigir uma fonte de recursos específica. Antes de concluir o cadastro, verifique no aplicativo quais métodos são aceitos para o seu perfil.
O PayPal cobra taxas para pagamentos, transferências ou recebimentos?
As tarifas variam conforme o tipo de operação, a origem e a moeda do pagamento, além de fatores como conversão cambial e recebimento comercial. Em algumas compras, o consumidor não paga uma tarifa direta, mas podem existir custos para vendedores, transferências internacionais ou conversão de moeda. Consulte sempre a tela de confirmação e a tabela oficial de tarifas antes de finalizar.
O que fazer se uma compra apresentar problema ou se eu não reconhecer uma transação?
Se houver um problema com um pedido, como produto não recebido ou diferente da descrição, procure primeiro o vendedor e guarde comprovantes, mensagens e informações de entrega. Caso não haja solução, verifique se a transação se enquadra na Proteção ao Comprador e abra uma disputa dentro do prazo indicado pelo PayPal. Para cobranças não reconhecidas, altere a senha e comunique o suporte imediatamente.


